家計簿 マネーフォワード ME:人気の資産管理&支出管理
- 4.3
- 評価
- 5.00M
- インストール数
- Free
- 価格
 分析者 App-foxy
お金の管理アプリを選ぶとき、私は「入力が楽か」だけでなく、銀行口座やカード情報をどのように扱うのか、自分で確認しながら使えるかを重視します。家計簿 マネーフォワード MEは、銀行やクレジットカードなどをまとめて確認し、日々の支出と資産の動きを見渡したい人向けのファイナンスアプリです。開発元はMoney Forward Home, Inc.で、無料で始められます。
実際に使って感じた魅力は、レシートを一枚ずつ手入力する家計簿とは違い、普段の決済を後から整理しやすい点です。一方で、金融サービスをつなぐ以上、便利さだけで判断するのはおすすめしません。どの口座を登録するのか、共有機能を誰と使うのか、連携をやめるときに何を確認するのかまで、自分で納得してから使うアプリだと思います。
便利さより先に確認したい信頼の置き方
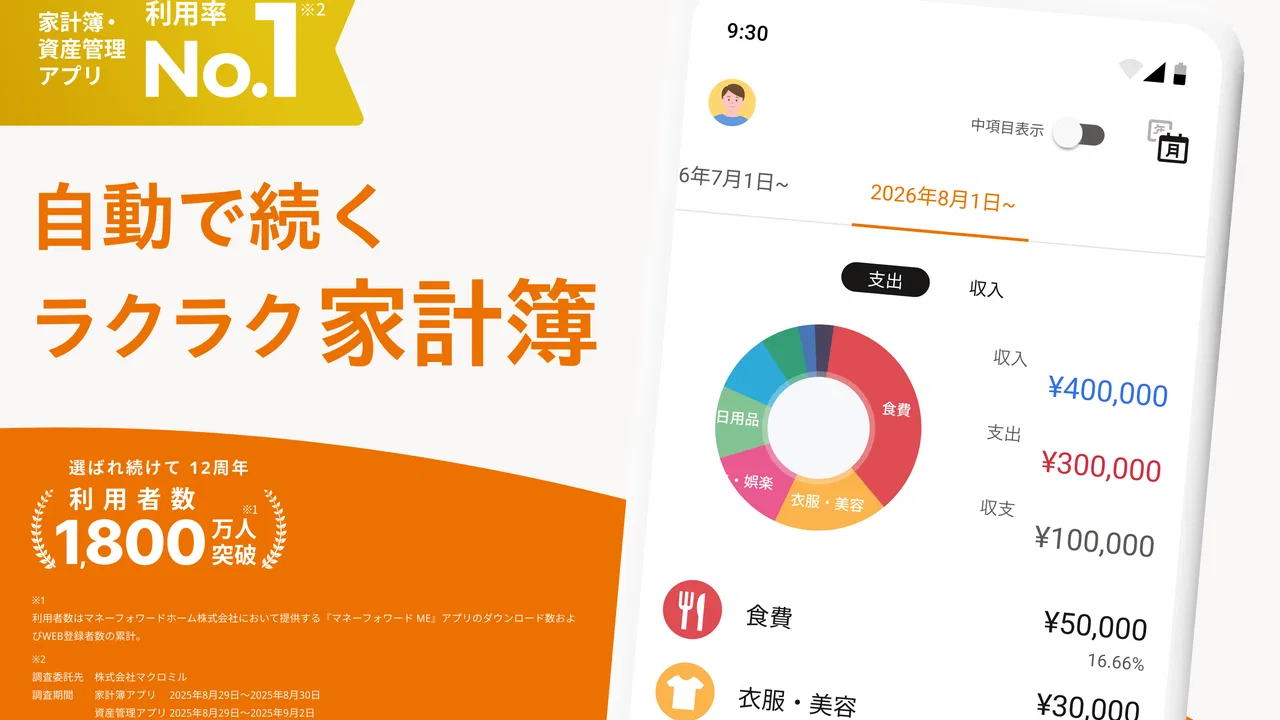
このアプリは、資産管理と支出管理を一つの画面で扱うタイプです。銀行、クレジットカード、レシート読み取り、家計簿共有のシェアボードといった仕組みを組み合わせ、家計の全体像をつかみやすくしています。複数の金融機関を使っている人ほど、残高や利用履歴を別々のアプリで確認する手間を減らせるでしょう。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


ただし、私は最初からすべての口座を登録する使い方は避けます。まずは家計を見るうえで必要な一つか二つの連携から始め、表示内容や分類のされ方を確認します。自分が納得できる動作を確かめてから範囲を広げるほうが、情報を預けることへの不安を抑えやすいからです。
アプリの平均評価は4.3で、評価数はおよそ4万7千件あります。利用規模も大きく、インストール数は500万を超えています。多くの人に使われていることは選択材料になりますが、それだけで自分に合うとは限りません。家計の見方や金融機関との付き合い方は人によって違うため、人気よりも自分が管理しやすいかを優先したいところです。
料金面では無料で利用を始められますが、アプリ内購入はアイテムごとに590円から1万700円まで設定されています。無料で試せることは大きな利点ですが、使い続けるうちに有料の選択肢を検討する可能性がある点は、開始前に意識しておくと安心です。私は、まず無料範囲で目的を満たせるかを見てから判断するのがよいと思います。
連携を始める前に見るべきポイント
金融機関を登録するときは、残高を一覧で見たいのか、カードの利用履歴を自動で分類したいのか、目的を一つずつ決めると迷いにくくなります。目的が曖昧なまま登録数だけ増やすと、不要な明細まで確認することになり、かえって家計簿が見づらくなることがあります。
私は、生活費用の口座、主に使うクレジットカード、貯蓄用の口座を分けて考えます。日常の支出を知りたいのに投資や貯蓄の情報まで同じ画面に並ぶと、短期の家計と長期の資産が混ざってしまうからです。最初は生活費の流れを中心にし、資産全体を見たいときだけ範囲を広げる使い方が現実的です。
登録時には、ログイン情報をどこで入力するのか、連携後にどの情報が表示されるのか、連携を解除するとどうなるのかを画面上で確認してください。私は、説明を読み飛ばして先へ進むより、表示される選択肢を一つずつ確認するほうが、後から「こんな情報まで見えるとは思わなかった」となりにくいと感じます。
自動記録を家計の判断につなげる使い方
このアプリの本当の強みは、明細を集めることではなく、集まった情報を定期的な判断に使えることです。毎月末に支出を眺めるだけでは、数字を見て終わりになりがちです。私は、食費、固定費、カード払いなど、見直したい項目を先に決め、その項目だけを確認する使い方をすすめます。
例えば、給料日前に残高が減っている理由を知りたい場合、銀行の残高だけを見ても原因は分かりません。カードの利用履歴や現金支出を合わせて見れば、固定費の引き落としなのか、少額の買い物が重なったのかを切り分けやすくなります。ここで大切なのは、分類結果をそのまま正解と考えず、自分の生活に合う形へ直すことです。
自動分類は便利ですが、店名や決済方法だけでは、家計上の意味まで正確に決まらないことがあります。仕事用の支出と私用の支出が同じカードに混ざる人、家族の買い物を一人がまとめて払う人は、特に注意が必要です。私は月に一度、金額の大きい明細と分類に違和感がある明細だけを手動で確認します。全件を毎日直すより、続けやすく実用的です。
レシート読み取りを使うときの現実的な流れ
現金払いが多い人にとって、レシート読み取りは自動連携の穴を埋める機能です。買い物の直後に処理するのが理想ですが、私は財布の中にレシートをためない運用を重視します。帰宅後に一度まとめて読み取り、読み取り結果の金額と日付だけ確認する習慣にすると、入力漏れを減らせます。
レシートの内容が複数のカテゴリーにまたがる買い物では、読み取り結果をそのまま保存しないほうがよい場合があります。食料品と日用品を一緒に買ったときなどは、家計を細かく分析したい人ほど分けて確認する価値があります。逆に、細分類が負担になる人なら、店単位の記録にして継続を優先するほうが合っています。
ここには大きなトレードオフがあります。自動連携は入力の手間を減らしますが、現金や共有の支出は別途補う必要があります。レシート読み取りはその補助になりますが、撮影と確認の作業が完全になくなるわけではありません。キャッシュレス決済が中心の人には自動連携の価値が大きく、現金中心の人は手入力との相性も比べておきたいです。
シェアボードを家族で使うときの境界線
家計簿共有のシェアボードは、家族や同居人と支出を確認したい場面で役立ちます。食費や日用品の担当を分けている家庭なら、誰か一人がすべてのレシートを集める負担を軽くできる可能性があります。私なら、共有する目的を「今月の生活費を確認する」のように限定し、個人の貯蓄や趣味の支出まで無条件に見せる運用は避けます。
共有を始める前に、誰が何を見られるのか、入力した内容がどの範囲で表示されるのかを、実際の画面で確認することが重要です。家計を一緒に管理することと、個人の金融情報をすべて公開することは同じではありません。家族間でも、共有したい情報と自分だけで管理したい情報を分けて考えたほうが、長く使いやすくなります。
たとえば、二人暮らしで片方が食料品をまとめて購入し、もう片方が光熱費を支払うケースでは、月末にシェアボードで生活費の流れを照合できます。しかし、個人のカードに仕事の立替や趣味の買い物が混ざるなら、共有範囲を慎重に決めないと、必要以上の明細まで話題になってしまいます。便利な機能ほど、最初のルール作りが大切です。
情報を預ける場面で自分ができる管理
金融情報を扱うアプリでは、登録して終わりにしないことが大切です。使わなくなった口座やカードをそのまま残さず、定期的に連携先を見直します。私は、口座を解約したときやカードを切り替えたときに、家計簿側の登録も確認するようにします。現実の金融サービスとアプリ内の一覧を同じタイミングで整理すると、不要な連携を放置しにくくなります。
スマートフォンを家族と共有している場合や、端末を買い替える場合も、アプリを開いたままにしない運用が向いています。通知や画面表示に残高や支出が出ると困る人は、端末側の表示設定も含めて確認してください。アプリの機能だけでなく、端末を誰が触れるのかまで考えると、情報管理の抜けを減らせます。
私は、家計簿を正確にすることと、情報を必要以上に集めないことを両立させたい人に、このアプリをすすめます。すべての口座を一つにまとめる必要はありません。生活費の確認に必要な範囲だけ連携し、資産の全体像を確認したいときに追加するほうが、自分で扱える情報量に収まりやすいです。
また、パスワードを家族と共有して運用するのではなく、シェアボードのような目的に合った共有方法を優先したいです。家計を共同管理したいからといって、個人のログイン情報まで渡す必要はありません。共有機能を使うときほど、アカウントそのものと家計データの見せ方を分けて考えるのが安全です。
バージョン更新と使い続ける判断
現在のバージョンは20.0.0で、対応する最低OSは8.0です。古い端末でも条件を満たせば始めやすい一方、金融情報を扱うアプリなので、端末のOSやアプリを長期間更新しない使い方は避けたいところです。更新後に表示や設定が変わることも考え、重要な連携や共有の状態は、ときどき自分で確認してください。
年齢区分は3歳以上ですが、これは子どもが単独で金融情報を管理するための案内ではありません。家計簿として使う主体は大人を想定し、家族で共有する場合も、金融情報を理解できる人だけに必要な範囲を見せるべきです。年齢表示だけで、共有相手を決めないようにしたいです。
登録後に使わなくなった場合は、アプリを削除するだけでなく、登録した連携先や共有設定を確認してから整理するのが私のおすすめです。削除や連携解除の操作を急ぐのではなく、必要な家計記録をどう残すかを先に考えます。家計の履歴を振り返りたい人にとって、勢いで消すと後から困ることがあります。
他の家計簿との違いと向いていない人
紙の家計簿や単純な手入力アプリと比べると、Money Forward MEは金融機関との連携を活かして、入力作業を減らしながら資産と支出をまとめて見たい人に向いています。反対に、現金の封筒管理を大切にしている人や、金融機関をアプリに登録したくない人には、手入力型のほうが安心して続けられるかもしれません。
銀行アプリやカード会社の公式アプリとの違いは、情報を横断して見られる点です。公式アプリは一つのサービスを詳しく確認するのに向いていますが、複数の口座やカードを使うと画面を行き来することになります。このアプリは全体を把握するのに便利な反面、各金融機関の細かな手続きや問い合わせまで一つで完結させるものではありません。異常な利用や契約内容を確認するときは、公式サービス側も見るべきです。
家計簿を細部まで自分で設計したい人にも、少し合わない可能性があります。自動連携による手軽さを活かすには、分類や表示を完全に自分好みに作り込むより、多少の調整で運用する姿勢が必要です。毎日の支出を一円単位で細かく管理したい人は、専用の手入力方法と比べてから決めるとよいでしょう。
一方、家計を始めたばかりで何にお金を使っているか分からない人には、かなり有力な入口です。まず無料で試し、生活費に関係する連携だけを登録し、月末に大きな支出を確認する。この流れなら、複雑な予算計画を最初から作らなくても、家計の癖を把握できます。
私ならこう始める、慎重な結論
私が初めて使うなら、最初の週は連携を増やさず、表示される明細、分類、残高の見え方を確認します。次の給料日前に、固定費とカード利用を中心に見直し、必要ならレシート読み取りを加えます。家族と使う場合は、その後にシェアボードを設定し、共有する支出の範囲を話し合います。
この順番なら、自動化の便利さだけに流されず、自分がどの情報を必要としているのかを整理できます。特に、口座をたくさん持つ人ほど、登録数を増やすことが管理ではありません。見るべき数字を絞り、月に一度でも判断につなげられる状態を作ることが大切です。
開発元のMoney Forward Home, Inc.によるこのファイナンスアプリは、支出管理だけでなく資産の確認まで一つの流れで行いたい人に適しています。無料で始められ、評価も多く、家計簿としての入口は広いです。ただし、金融情報を扱う以上、連携先、共有相手、アカウントの扱いを自分で確認する姿勢は欠かせません。
便利さと情報管理の主導権を両方手放したくない人なら、試す価値があります。反対に、口座を外部アプリにまとめたくない人、完全に手作業で管理したい人、家族との共有範囲を細かく決められない人は、紙や公式アプリの組み合わせのほうが納得しやすいでしょう。私の結論は、すべてを任せるアプリではなく、必要な範囲だけを選んで使うと力を発揮する家計管理ツールです。
家計簿 マネーフォワード ME:人気の資産管理&支出管理に関するよくある質問
01家計簿 マネーフォワード MEは、どのようなアプリですか?
家計簿 マネーフォワード MEは、銀行口座、クレジットカード、電子マネー、ポイントサービスなどの情報をまとめて管理できる家計簿・資産管理アプリです。連携したサービスの入出金を自動で取り込み、支出をカテゴリー別に整理してくれるため、手入力の負担を減らしながら毎月のお金の流れを確認できます。家計簿初心者から資産状況を細かく把握したい人まで使いやすい設計です。
02無料で利用できますか?有料プランとの違いは何ですか?
基本的な家計簿機能は無料で利用できますが、無料会員では連携できる金融サービス数や一部の閲覧・分析機能に制限があります。有料プランに登録すると、より多くの口座やカードをまとめて管理できるほか、過去データの確認、詳細な資産推移の分析など、継続的な家計管理に役立つ機能が広がります。必要な連携数を確認してから選ぶとよいでしょう。
03銀行口座やクレジットカードを連携しても安全ですか?
金融サービスを連携する際は、マネーフォワード MEが各サービスのログイン情報をどのように扱うか、公式のセキュリティ説明を確認してから利用することをおすすめします。一般的に、アプリ内で暗証番号やカードの暗証情報を直接入力する仕組みではなく、登録先の認証方式を利用しますが、スマートフォンには必ず画面ロックを設定し、不審なメールや共有端末での利用にも注意してください。
04自動取得した支出内容は正確に分類されますか?
取り込まれた利用明細は、店舗名や過去の入力履歴などをもとに自動でカテゴリー分類されます。ただし、店舗の表示名が分かりにくい場合や、個人の支出目的によって適切なカテゴリーが異なる場合は、手動で修正が必要です。一度変更した内容が次回以降の分類に反映されることもあるため、使い始めは明細を確認しながら設定を整えると管理しやすくなります。
05家族の家計管理や資産管理にも利用できますか?
家族の口座やカードを登録して、世帯全体の収入・支出・資産をまとめて確認する使い方もできます。ただし、誰の口座を登録するか、家族間で明細をどこまで共有するかは事前に話し合っておくことが大切です。共有端末で使う場合はプライバシーにも配慮し、不要になった連携先や端末からはログアウト・登録解除を行うと安心です。
メリット
- 銀行やクレジットカードの明細を自動取得でき、入力の手間を減らせる
- 資産残高をまとめて確認でき、家計の全体像を把握しやすい
- 費目の分類が細かく、支出の傾向を分析しやすい
- レシート撮影による入力に対応し、現金支出も管理しやすい
- 家計改善に役立つ予算設定や月次レポートを確認できる
デメリット
- 無料版では連携できる金融サービス数に制限がある
- 金融機関との連携が一時的に切れる場合がある
- 詳細な機能を使うにはプレミアム会員登録が必要
- 自動分類が誤ることがあり、手動修正が必要になる
- 資産情報を集約するため、セキュリティ設定の確認が欠かせない

家計簿 マネーフォワード ME:人気の資産管理&支出管理
ギャラリー